

Schweiz
Hypothekenmarkt 2024: Eine Analyse der jüngsten Veränderungen und Expertenmeinungen
Die Entwicklungen auf dem Schweizer Hypothekenmarkt im Jahr 2023 hinterließen keinen bemerkenswerten Eindruck. Doch das kommende Jahr 2024 verspricht eine deutliche Veränderung, insbesondere in Bezug auf die Zinslandschaft.

Hypothekenmarkt in der Schweiz: Umschwung und politische Dimension
Von Cemil Baysal – Die Entwicklungen auf dem Schweizer Hypothekenmarkt im Jahr 2023 hinterließen keinen bemerkenswerten Eindruck. Doch das kommende Jahr 2024 verspricht eine deutliche Veränderung, insbesondere in Bezug auf die Zinslandschaft. Die gestiegenen Saron-Zinsen haben den Markt beeinflusst und wirken sich auf die Wahl zwischen Festhypotheken und Saron-Hypotheken aus. Viele fragen sich, wie sich die Entwicklungen im kommenden Jahr gestalten werden, besonders angesichts abgelaufener Verträge und der Notwendigkeit, neue Abkommen zu schließen.
Die jüngsten Entwicklungen auf dem Hypothekenmarkt werfen ein helles Licht auf die Ursachen und Folgen dieser Veränderungen. Die Dynamik des Marktes hat sich in den letzten Monaten erheblich verlagert. Bis zum Ende des dritten Quartals 2023 galten Saron-Hypotheken im Vergleich zu Festhypotheken als kostengünstige Option für Immobilienfinanzierungen. Doch ein rascher Wandel hat diese Dynamik erschüttert.
Festhypotheken sinken, Saron-Hypotheken steigen
Zu Beginn des vierten Quartals 2023 begann ein drastischer Rückgang der Zinssätze für Festhypotheken. Innerhalb von nur zwei Monaten halbierten sich die Sätze für zehnjährige Festhypotheken, erreichten im Dezember ihren Tiefpunkt und stabilisierten sich leicht auf niedrigerem Niveau.
Aktuell liegen die Festhypothekenzinsen immer noch unter den Werten vom Ende November. Diese Entwicklung spiegelt die Konsolidierung der Renditen für zehnjährige Bundesobligationen wider, die zunächst stark fielen und dann zum Jahresende leicht anstiegen.
Angebote und Trends
Die aktuellen Angebote für zehnjährige Festhypotheken liegen bei attraktiven 1,67 Prozent im Vergleich zu 1,78 Prozent Ende November. Dies signalisiert verlockende Angebote von Banken, Pensionskassen und Versicherungen. Die Unterschiede zwischen den Laufzeiten der Festhypotheken sind minimal, wobei längere Laufzeiten leicht höhere Zinssätze aufweisen.
Saron-Hypotheken im Kontrast
Im Gegensatz zu den sinkenden Festhypothekenzinsen verzeichneten Saron-Hypotheken seit Oktober 2023 einen deutlichen Anstieg der Refinanzierungskosten. Der Zinsunterschied zwischen den attraktivsten Festhypotheken und den günstigsten Saron-Sätzen beträgt aktuell 0,60 Prozentpunkte zugunsten der Festhypothek.
Ausblick und Prognosen
Die Schweizerische Nationalbank plant ihre nächste geldpolitische Sitzung erst für den 21. März 2024. Es wird erwartet, dass der Saron-Zinssatz über die nächsten Monate unverändert bleibt, deutlich höher als die aktuellen Festhypothekenzinsen. Ökonomen prognostizieren mögliche Zinssenkungen im Herbst 2024, während die SNB bisher keine solchen Pläne offengelegt hat.
Gründe für die Veränderungen
Der Rückgang der Festhypothekensätze beruht auf dem Vertrauen in die Stabilität des Schweizer Kapitalmarktes für festverzinsliche Anlagen. Die Schweizer Währungshüter reagierten entschieden auf den Inflationsanstieg und stärkten den Franken mittels Devisenverkäufen.
Im Gegensatz dazu reagierten die US-amerikanische Federal Reserve und die Europäische Zentralbank unterschiedlich auf die Inflation. Der Markt preist bereits mögliche Zinssenkungen in den USA und der Eurozone ein, während die Schweizerische Nationalbank sich bisher bedeckt hält.
Expertenmeinungen und Marktreaktionen
Experten wie Adrian Wenger vom VZ Vermögenszentrum beobachten das aktuelle Phänomen des Zinswandels mit großem Interesse. Die Entwicklung von hohen Zinsen zu unerwartet niedrigen Angeboten bei Festhypotheken überrascht viele Finanzierungsfachleute. Die abrupten Veränderungen bieten Hauseigentümern Chancen, bergen aber auch Risiken.
Bundesrätin Karin Keller-Sutter zur Bankenregulierung: «Wir müssen handeln»
In einem exklusiven Interview mit der «NZZ» äußerte sich Bundesrätin Karin Keller-Sutter zur aktuellen Situation und den notwendigen Veränderungen im Bankensektor. Ihre Sorge galt insbesondere der Prävention einer Bankenrettung ähnlich der Situation bei der Credit Suisse, um die Schweiz vor potenziellen Gefahren zu schützen.
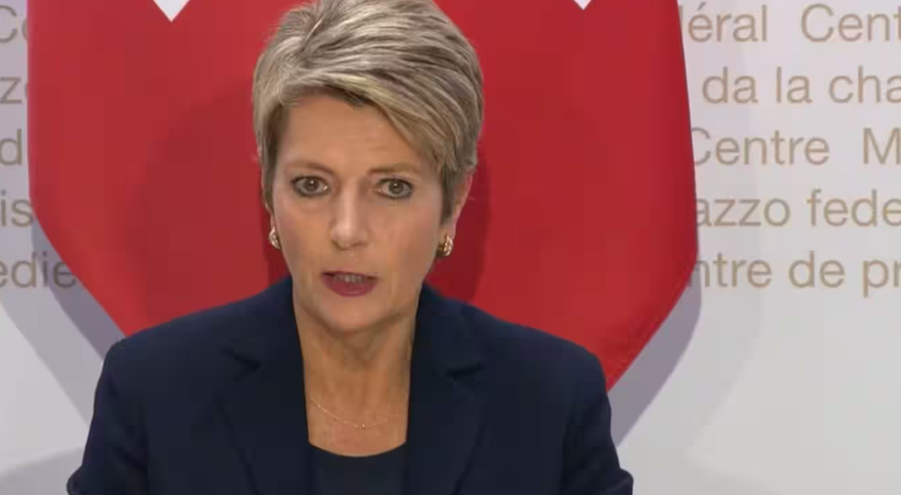
«Wir müssen handeln – wir haben keine andere Wahl», betonte Keller-Sutter. Sie hob hervor, dass es unerlässlich sei, Mechanismen zu etablieren, die es einer Großbank ermöglichen, ohne schwerwiegende Auswirkungen auf das Land unterzugehen. Diese Maßnahmen seien kein Akt der Feindseligkeit gegenüber systemrelevanten Banken, sondern ein Akt der Verantwortung für die Schweizer Volkswirtschaft.
Auf die Frage nach konkreten Vorschlägen für das Parlament antwortete sie vorsichtig: «Der Entwurf liegt vor. Aber ich kann der Diskussion im Bundesrat nicht vorgreifen.» Sie betonte die Analyse im Vergleich mit anderen Ländern und die Überprüfung der lokalen Vorschriften. Dabei sei das oberste Ziel der Schutz des Staates und der Steuerzahlenden.
Bezüglich der Rolle der Finma bei der Rettung der Credit Suisse durch die UBS äußerte sich Keller-Sutter zurückhaltend: «Wir wählen zwar den Verwaltungsrat der Finma, aber dieser arbeitet unabhängig.» Sie vermied detaillierte Kommentare zur Rolle des Bundesrates und betonte, dass dies die Angelegenheit der parlamentarischen Untersuchungskommission sei.
Zu der Diskussion über die Möglichkeit der Abwicklung der Credit Suisse äußerte sie sich vorsichtig: «Theoretisch wäre das möglich gewesen, aber nur unter enormen Risiken.» Sie verdeutlichte, dass die Führung der Bank für ihren Untergang verantwortlich war und betonte, dass eine Abwicklung mit größeren Risiken verbunden gewesen wäre.
Abschließend unterstrich sie die Notwendigkeit, den Finanzplatz nicht zu einem Experimentierfeld für Vorschriften werden zu lassen, die bisher noch nie bei einer Großbank angewendet wurden. «Wir durften nicht russisches Roulette spielen mit unserer Volkswirtschaft», fasste sie zusammen.
Fazit: Eine unsichere Zukunft
Das Jahr 2024 verspricht eine unsichere Zukunft für die Schweizer Finanzwelt. Die Veränderungen auf dem Hypothekenmarkt bergen Chancen und Risiken für Verbraucher und politische Entscheidungsträger. Die Lage bleibt dynamisch und erfordert ein genaues Abwägen der Optionen für diejenigen, die auf diesem Markt agieren.

Der Traum vom Eigenheim wird in der Schweiz zunehmend kostspieliger. Die Preise für Einfamilienhäuser und Eigentumswohnungen sind innerhalb eines Jahres um durchschnittlich 4,4 Prozent gestiegen. Auch im dritten Quartal 2026 setzte sich der Preisanstieg fort. Das zeigen die neuesten Zahlen des Bundesamtes für Statistik (BFS), die am 27. Oktober veröffentlicht wurden.
Wer in der Schweiz ein Haus oder eine Eigentumswohnung kaufen möchte, muss weiterhin mit steigenden Preisen rechnen.
Gemäss dem Schweizerischen Wohnimmobilienpreisindex (IMPI) verteuerte sich Wohneigentum zwischen Juli und September 2026 gegenüber dem Vorquartal um 1,7 Prozent.
Der Index erreichte damit 129,8 Punkte. Im Vergleich zum entsprechenden Quartal des Vorjahres stiegen die Preise um insgesamt 4,4 Prozent.
EINFAMILIENHÄUSER UND EIGENTUMSWOHNUNGEN TEURER
Die Preisentwicklung betrifft beide wichtigen Kategorien des Wohneigentums.
Einfamilienhäuser verteuerten sich im dritten Quartal 2026 gegenüber dem Vorquartal um 2,1 Prozent.
Bei Eigentumswohnungen betrug der Anstieg 1,3 Prozent.
Im Jahresvergleich zeigt sich ein noch deutlicheres Bild: Die Preise für Einfamilienhäuser lagen 3,3 Prozent höher, während Eigentumswohnungen sogar um 5,4 Prozent teurer wurden.
Damit stiegen die Preise für Eigentumswohnungen innerhalb eines Jahres besonders stark.
WO SIND DIE PREISE AM STÄRKSTEN GESTIEGEN?
Die Entwicklung fällt regional unterschiedlich aus.
Den stärksten Preisanstieg verzeichneten städtische Gemeinden kleiner Agglomerationen sowie städtische Gemeinden ausserhalb von Agglomerationen.
Dort verteuerte sich Wohneigentum gegenüber dem Vorquartal um 3,4 Prozent.
In sogenannten intermediären Gemeinden, die sowohl städtische als auch ländliche Merkmale aufweisen, fiel der Anstieg mit 0,6 Prozent deutlich geringer aus.
Die Zahlen zeigen, dass steigende Immobilienpreise längst nicht nur die grossen Schweizer Städte betreffen.
WAS BEDEUTET DAS FÜR KAUFINTERESSIERTE?
Für Haushalte, die den Kauf einer Immobilie planen, können die höheren Preise eine zusätzliche finanzielle Belastung darstellen.
Steigt der Kaufpreis einer Immobilie, erhöht sich in der Regel auch der Betrag, den Käuferinnen und Käufer durch Eigenkapital oder eine Hypothek finanzieren müssen.
Neben dem Kaufpreis spielen dabei die Hypothekarzinsen, die Tragbarkeit und die laufenden Unterhaltskosten eine wichtige Rolle.
Die jüngsten Zahlen beziehen sich ausdrücklich auf selbst genutztes und anderes Wohneigentum. Sie dürfen nicht mit der Entwicklung der Wohnungsmieten gleichgesetzt werden.
BUNDESAMT WERTET TAUSENDE IMMOBILIENKÄUFE AUS
Der Schweizerische Wohnimmobilienpreisindex wird seit dem dritten Quartal 2020 regelmässig veröffentlicht.
Für die Berechnung wertet das Bundesamt für Statistik durchschnittlich rund 7’000 Immobilientransaktionen aus verschiedenen Regionen der Schweiz aus.
Die Daten stammen von 28 grossen Hypothekarinstituten und ermöglichen einen Überblick über die Preisentwicklung auf dem Schweizer Immobilienmarkt.
EIGENHEIM BLEIBT EINE GROSSE FINANZIELLE HERAUSFORDERUNG
Die neuen Zahlen verdeutlichen, dass sich der Anstieg der Wohneigentumspreise auch im Sommer 2026 fortgesetzt hat.
Besonders stark fällt die Entwicklung bei Eigentumswohnungen aus, deren Preise innerhalb eines Jahres um 5,4 Prozent gestiegen sind.
Fazit: Trotz des bereits hohen Preisniveaus verteuern sich Häuser und Eigentumswohnungen in der Schweiz weiter. Für Kaufinteressierte wird es dadurch zunehmend schwieriger, den Wunsch nach einem Eigenheim zu finanzieren.
Gute Nachrichten für viele Stromkundinnen und Stromkunden in der Schweiz: Die Stromtarife in der Grundversorgung werden 2027 im landesweiten Mittel um rund vier Prozent sinken. Ein typischer Haushalt kann dadurch jährlich etwa 53 Franken sparen. Allerdings profitieren nicht alle Regionen gleich stark von den tieferen Preisen.
Die Eidgenössische Elektrizitätskommission (ElCom) hat die Stromtarife für das Jahr 2027 ausgewertet. Demnach sinkt der mittlere Strompreis für Haushalte in der Grundversorgung auf rund 26,5 Rappen pro Kilowattstunde.
Im Vergleich zu 2026 entspricht dies einem Rückgang um etwa 1,2 Rappen pro Kilowattstunde.
Für einen typischen Vierpersonenhaushalt mit einem Jahresverbrauch von 4’500 Kilowattstunden ergibt sich daraus eine Stromrechnung von ungefähr 1’194 Franken pro Jahr. Das sind rund 53 Franken weniger als bisher.
WARUM WIRD STROM GÜNSTIGER?
Hauptgrund für die sinkenden Tarife sind die tieferen Kosten für die Energiebeschaffung.
Die Energieversorgungsunternehmen können Strom teilweise günstiger einkaufen als in den vergangenen Jahren. Diese Entwicklung wirkt sich auf die Tarife für Haushalte aus.
Allerdings sinken nicht alle Bestandteile der Stromrechnung. Während die Kosten für die Energie tendenziell zurückgehen, steigen einzelne Netzkosten und Messtarife.
Die gesamte Stromrechnung setzt sich aus mehreren Komponenten zusammen. Dazu gehören der eigentliche Energiepreis, die Netznutzung, Messkosten sowie gesetzliche Abgaben.
GROSSE UNTERSCHIEDE ZWISCHEN DEN GEMEINDEN
Die angekündigte Senkung von vier Prozent ist ein landesweiter Medianwert. Sie bedeutet nicht, dass jeder Haushalt automatisch vier Prozent weniger bezahlt.
In der Schweiz legen die jeweiligen Stromversorgungsunternehmen ihre Tarife fest. Deshalb können sich die Preise von Gemeinde zu Gemeinde deutlich unterscheiden.
Entscheidend ist unter anderem, ob ein Versorger eigenen Strom produziert, wie er Energie einkauft und welche Kosten für den Betrieb des Stromnetzes anfallen.
Während einige Haushalte von deutlichen Preissenkungen profitieren, können die Tarife andernorts stabil bleiben oder sogar steigen.
STROMPREISE BLEIBEN EIN WICHTIGER KOSTENFAKTOR
Nach den starken Preisanstiegen in den Jahren 2023 und 2024 hat sich die Lage auf dem Schweizer Strommarkt etwas entspannt.
Dennoch bewegen sich die Tarife weiterhin auf einem vergleichsweise hohen Niveau.
Für viele Familien bleibt die Stromrechnung deshalb ein wichtiger Bestandteil des Haushaltsbudgets.
WO KÖNNEN KUNDEN IHREN TARIF PRÜFEN?
Die Stromtarife für 2027 können auf der offiziellen Strompreisplattform der ElCom nach Gemeinde und Versorgungsunternehmen eingesehen werden.
Damit lässt sich feststellen, ob die Stromrechnung am eigenen Wohnort im kommenden Jahr sinkt oder steigt.
Fazit: Die Strompreise in der Schweiz gehen 2027 im Mittel leicht zurück. Die tatsächliche Entlastung hängt jedoch vom Wohnort, dem Stromversorger und dem individuellen Verbrauch ab.
Schweiz
13. AHV-RENTE KOMMT: RENTNERINNEN UND RENTNER ERHALTEN IM DEZEMBER ERSTMALS EINE ZUSÄTZLICHE ZAHLUNG
Für rund 2,6 Millionen AHV-Rentnerinnen und -Rentner in der Schweiz steht eine wichtige Neuerung bevor: Im Dezember 2026 wird erstmals die 13. AHV-Altersrente ausbezahlt. Die zusätzliche Zahlung soll die finanzielle Situation älterer Menschen verbessern. Ein separater Antrag ist grundsätzlich nicht erforderlich.
Im März 2024 hatte die Schweizer Stimmbevölkerung die Volksinitiative für eine 13. AHV-Rente angenommen. Nun wird der Entscheid erstmals umgesetzt. Anspruchsberechtigte Personen erhalten im Dezember 2026 zusätzlich zu ihrer regulären Altersrente eine weitere Zahlung.
Die 13. AHV-Rente wird einmal jährlich ausbezahlt. Sie ist somit keine dauerhafte Erhöhung der monatlichen AHV-Rente, sondern eine zusätzliche Jahresleistung.
WIE HOCH FÄLLT DIE ZAHLUNG AUS?
Die Höhe der 13. AHV-Rente richtet sich nach den im betreffenden Kalenderjahr bezogenen AHV-Altersrenten.
Wer während des gesamten Jahres 2026 eine Altersrente bezogen hat, erhält grundsätzlich einen zusätzlichen Betrag in Höhe eines Zwölftels der jährlichen Altersrentenleistungen.
Bei Personen, die erst im Laufe des Jahres pensioniert wurden, fällt die zusätzliche Zahlung entsprechend tiefer aus.
Die Auszahlung erfolgt automatisch über die zuständige AHV-Ausgleichskasse. Rentnerinnen und Rentner müssen dafür in der Regel keinen gesonderten Antrag stellen.
WER HAT ANSPRUCH?
Anspruch haben Personen, die im Dezember 2026 eine AHV-Altersrente beziehen und die gesetzlichen Voraussetzungen erfüllen.
Wichtig ist die Unterscheidung zwischen Alters- und Invalidenversicherung: Wer ausschliesslich eine IV-Rente bezieht, erhält nicht automatisch eine 13. IV-Rente.
Auch bei Hinterlassenenrenten gelten andere Bestimmungen.
WAS BEDEUTET DAS FÜR ERGÄNZUNGSLEISTUNGEN?
Die zusätzliche AHV-Zahlung soll bei der Berechnung der Ergänzungsleistungen nicht als anrechenbares Einkommen berücksichtigt werden. Damit soll verhindert werden, dass die 13. AHV-Rente durch eine entsprechende Kürzung dieser Unterstützung wieder aufgehoben wird.
ENTLASTUNG IN EINER ZEIT STEIGENDER KOSTEN
Die zusätzliche Rentenzahlung kommt in einer Zeit, in der insbesondere Krankenkassenprämien, Wohnkosten und alltägliche Ausgaben viele Haushalte belasten.
Für Menschen, die hauptsächlich von ihrer AHV-Rente leben, kann die einmalige Zahlung im Dezember eine spürbare finanzielle Entlastung darstellen.
Fazit: Die erste Auszahlung der 13. AHV-Rente erfolgt im Dezember 2026. Anspruchsberechtigte müssen grundsätzlich nichts unternehmen. Die zusätzliche Leistung wird künftig jährlich ausbezahlt.

WOHNEIGENTUM IN DER SCHWEIZ WIRD IMMER TEURER: IMMOBILIENPREISE STEIGEN UM 4,4 PROZENT

STROMRECHNUNGEN SINKEN 2027: SCHWEIZER HAUSHALTE SPAREN IM MITTEL RUND 53 FRANKEN

13. AHV-RENTE KOMMT: RENTNERINNEN UND RENTNER ERHALTEN IM DEZEMBER ERSTMALS EINE ZUSÄTZLICHE ZAHLUNG
Dübendorf: Aufstieg zum «Dübai» der Schweiz
Paris 2024: Hotel-Preise steigen drastisch

Zwischen Wohlstand und Wirklichkeit
Revolution in der Unterwasserforschung: uOne taucht ein, wo Menschen nicht können

🌟 Für glückliche und unvergessliche Momente ist Alyans Events für Sie da! 🌟
Rechtsextremist Martin Sellner: Festnahme oder Ausweisung durch Schweizer Behörden?
-
Schweiz3 Jahren ago
Dübendorf: Aufstieg zum «Dübai» der Schweiz
-
Ausland3 Jahren ago
Paris 2024: Hotel-Preise steigen drastisch
-
 Kolumne3 Jahren ago
Zwischen Wohlstand und Wirklichkeit
-
Ausland3 Jahren ago
Amra Dzekos Türkei-Erfahrung: Türkische Serien als Kulturtor
-
Interviews3 Jahren ago
Kunst aus Talcusstein: Die Visionen des Daniel Weber-Carocari
-

 Allgemein2 Jahren ago
FRAGEN UND ANTWORTEN ZUM EINBÜRGERUNGSGESUCH IM KANTON ZÜRICH
-
Schweiz4 Jahren ago
Die größten Kantone der Schweiz
-
Ausland3 Jahren ago
CERN: Türkisch-Zypriotischer Physiker Buğra Bilin